本題
| 裁決日 | 令和7年6月24日 |
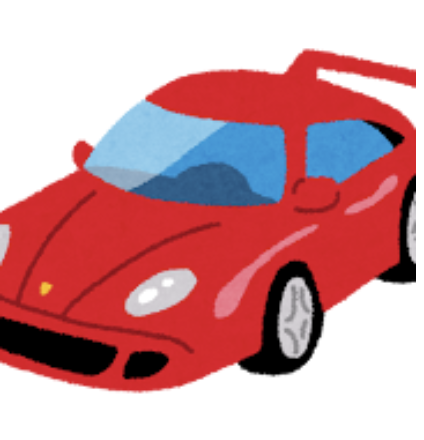
本件は、製造から28年経過した希少性の高いスポーツカーを売却した際の譲渡所得について、取得費の取り扱いについて争われた事例です。
一般的にみて、製造から28年経過した自動車は価値がないと思いますが、売却できたということは希少価値のある車と考えられます。
そして、もし希少価値のある車となると、「骨とう」品に該当して、当時の購入金額が取得費として売却金額から控除することができるので、税額が少なくなります。
この売却した当事者は、当初の確定申告では、自身が所有するこのスポーツカーを、上記の内容で譲渡所得を申告したものと思われます。
ところが、税務署がそうは問屋が卸さないと立ちはだかった事例で、税務署は「使用又は期間の経過により減価する資産」、購入金額から減価償却をしたあとの金額を取得費として申告し直しなさいとして、裁決になった事例です。
・平成19年3月31日以前に取得した資産 旧定額法では原則として取得価額の10%を残存価額として計算・平成19年4月1日以後に取得した資産 残存価額はゼロとして計算
28年経過していることを考えると、取得価格の10%した取得費として認められなかったということになるので、そりゃ納税者からすると税額がえらい違いになるわけです。
結果どうなったかというと、「骨とう」品とは認められず、納税者が負けたという内容になっていました。
今回のケースでは、車は、税法上「骨とう」品扱いにはならないということです。
28年と相当昔の車でも、そういう取り扱いとなるので、プレミアがついた車であっても、譲渡所得については、税務署は認めてくれないということです。
ただ、裁決の中に、「28年程度しか経過しておらず」となっていて、私からすると28年も経過している車と思うのですが、ここら辺は議論の余地があるとは思います。
上記の内容は、法律上の正確性を保証するものではありません。
あくまで、個人的な考察となりますので、もし、研究計画書や論文執筆の際の引用などには使用しないでください。
本ブログ記事の無断転載はおやめください
息子&娘(9歳1ヶ月&5歳1ヶ月)の成長日記
娘が長らく履いていたオムツからパンツになって、数日が経過しますが、一度もおねしょをしません。
自分自身でもおねしょは恥ずかしいと思っていると思いますが、地味にすごいなと思います。
スキー検定1級持ち、現在テクニカル挑戦中の税理士・行政書士です。
前走の私が直接対応させていただきます!!
既婚で、8歳の男の子と4歳の女の子の父親です。
著書「研究計画書の書き方 Kindle版」発売中
よろしくお願いします。



相続税申告はこちら