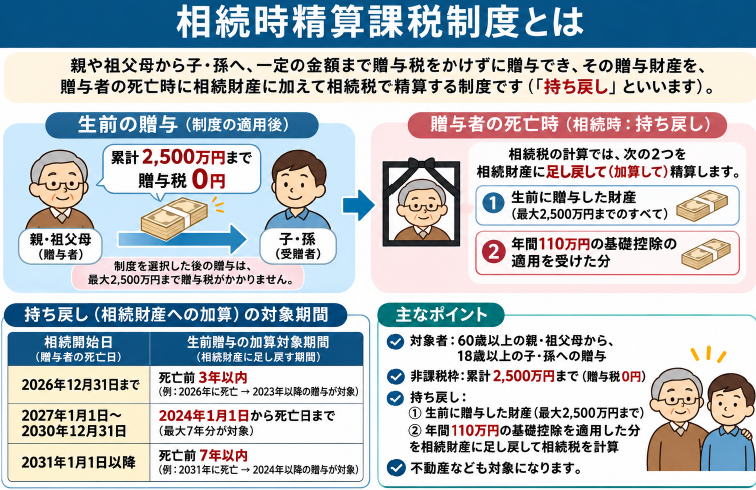
AIで作成しているため、補足が必要な部分もありますので、全て鵜呑みにしないようにしてください。税法には思わぬ落とし穴があるので、慎重に確認しながらご自身の税金対策は行ってください。
本題
先日、初めて相続セミナーの講師をしてきました。
参加者は主催者側も含めて15人強。
そこで驚いたのが、相続時精算課税という制度が、ほとんど知られていなかったことです。
参加者の反応を見る限り、知っている方は0人だったように感じました。
そもそも、生前贈与という考え方自体が、一般の方にはそれほど浸透していないのかもしれません。
贈与税には、大きく分けて暦年課税制度と相続時精算課税の2つがあります。
これまで暦年課税制度しかありませんでしたが、暦年課税の場合、生前贈与を行うと、2031年以降の相続では相続開始前7年以内の贈与については、基本的に一旦贈与はなかったものとして、その期間の贈与については、相続財産に足し戻されて新たに相続税が計算されます。これをいわゆる持ち戻しと言います。(ただし、相続開始前3年超〜7年の間にされた贈与については、持ち戻された後に、総額100万円までは相続税の非課税として控除が可能)
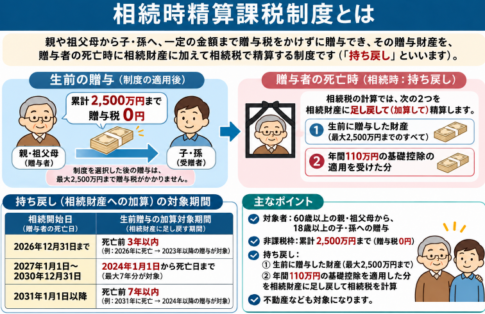
この持ち戻しを回避するためには、相続時精算課税を選択する必要があります。
簡単に説明すると、毎年110万円までの贈与について(累計2,500万円まで)、贈与税がかからず、将来の相続財産にも加算されない制度です。
つまり、暦年課税のままだと、相続開始前の一定期間に行なった贈与については最終的に毎年110万円の贈与税の非課税枠はなかったものとして、相続財産に組み込まれて相続税が計算されてしまうということで、相続開始直前期の節税のための贈与は節税にはならないということです。
年度別の持ち戻し期間
-
2026年12月31日までの相続:相続開始前3年以内
-
2027年〜2030年の相続:2024年1月1日から相続開始日まで
-
2031年以降の相続:相続開始前7年以内
となっています。
ただし、相続時精算課税は、一度選択すると同じ贈与者について暦年課税に戻れないなど、注意点もあります。
また、年間110万円を超える部分については、原則として将来の相続財産に加算されます。
セミナーでは、相続時精算課税という言葉自体を知らない方が多かったので、制度の仕組みを一度説明するだけでは、制度が複雑でなかなか理解することが難しいと感じました。
ただ、セミナーを開催すると、一般の方が何を知らなくて、どこに不安を感じているのか、生の反応が一気に分かります。
これは普段の税理士業務とは違った、新鮮な経験でした。
次回の相続セミナーは12月に開催する予定です。
今回の反応を参考に、もっと分かりやすく説明できるように内容をブラッシュアップして臨みたいと思います。
本ブログ記事の無断転載はおやめください
息子&娘(9歳2ヶ月&5歳2ヶ月)の成長日記
最近は子供たちをお風呂に一緒に入って遊んでいます。
娘がおしゃべり好きなので、賑やかな入浴です。
じゃんけんで、息子と娘のどちらが先に体を洗うのか決めるのが日課です。
スキー検定1級持ち、現在テクニカル挑戦中の税理士・行政書士です。
前走の私が直接対応させていただきます!!
既婚で、8歳の男の子と4歳の女の子の父親です。
著書「研究計画書の書き方 Kindle版」発売中
よろしくお願いします。


相続税申告はこちら